

Le bon point de départ n’est pas la mensualité proposée en magasin, mais le montant exact qu’il reste à financer après l’apport. Une offre étalée sur une longue durée peut sembler accessible tout en augmentant sensiblement le coût final.
Calculer le montant à financer
Avant de contacter une banque ou d’accepter le financement d’un vendeur, établissez le coût complet de la cuisine. Le devis doit inclure les meubles, le plan de travail, l’électroménager, la livraison et la pose, mais aussi la dépose de l’ancienne cuisine, les raccordements, les revêtements et les éventuelles reprises d’électricité ou de plomberie.
Ajoutez une réserve pour les adaptations qui ne sont découvertes qu’après le démontage. Elle ne doit pas servir à gonfler artificiellement le prêt : gardez-la séparée et ne l’utilisez que si une dépense est confirmée. Pour construire cette enveloppe, consultez nos repères sur le prix d’une cuisine équipée et le budget d’une rénovation de cuisine.
| Élément | Montant à relever | Point de vigilance |
|---|---|---|
| Mobilier et plan de travail | Prix après remises | Références, dimensions et finitions exactes |
| Électroménager | Prix de chaque appareil | Comparer les références, pas seulement les marques |
| Pose et livraison | Forfait ou lignes détaillées | Découpes, raccordements et évacuation inclus ou non |
| Travaux annexes | Devis séparés si nécessaire | Électricité, plomberie, murs, sol et ventilation |
| Apport disponible | Somme mobilisable sans vider l’épargne | Conserver une réserve après le chantier |
Calculez ensuite le besoin net : coût total du projet, moins l’apport réellement disponible. Si la cuisine coûte 14 000 € et que vous pouvez consacrer 4 000 € sans supprimer votre épargne de sécurité, le financement à comparer porte sur 10 000 €, pas sur le prix total.
Comparer les solutions
Il n’existe pas une solution supérieure dans tous les cas. L’épargne évite les intérêts, mais ne doit pas laisser le foyer sans réserve. Un prêt personnel apporte de la souplesse. Un crédit affecté lie le financement à la cuisine ou aux travaux désignés dans le contrat. Le paiement fractionné peut convenir à une courte période, à condition de vérifier s’il est réellement sans frais.
| Solution | Atout principal | Limite à vérifier |
|---|---|---|
| Épargne | Aucun intérêt à payer | Ne pas épuiser la réserve destinée aux imprévus |
| Prêt personnel | Fonds utilisables librement pour plusieurs entreprises | Le contrat n’est pas automatiquement lié à la commande de cuisine |
| Crédit affecté | Financement rattaché au bien ou aux travaux décrits | Les fonds ne peuvent pas servir à un autre poste |
| Paiement fractionné | Échéancier court et simple à comprendre | Frais, assurance et effet cumulé avec d’autres paiements |
| Crédit renouvelable | Réserve disponible rapidement | Taux variable et coût souvent plus difficile à anticiper |
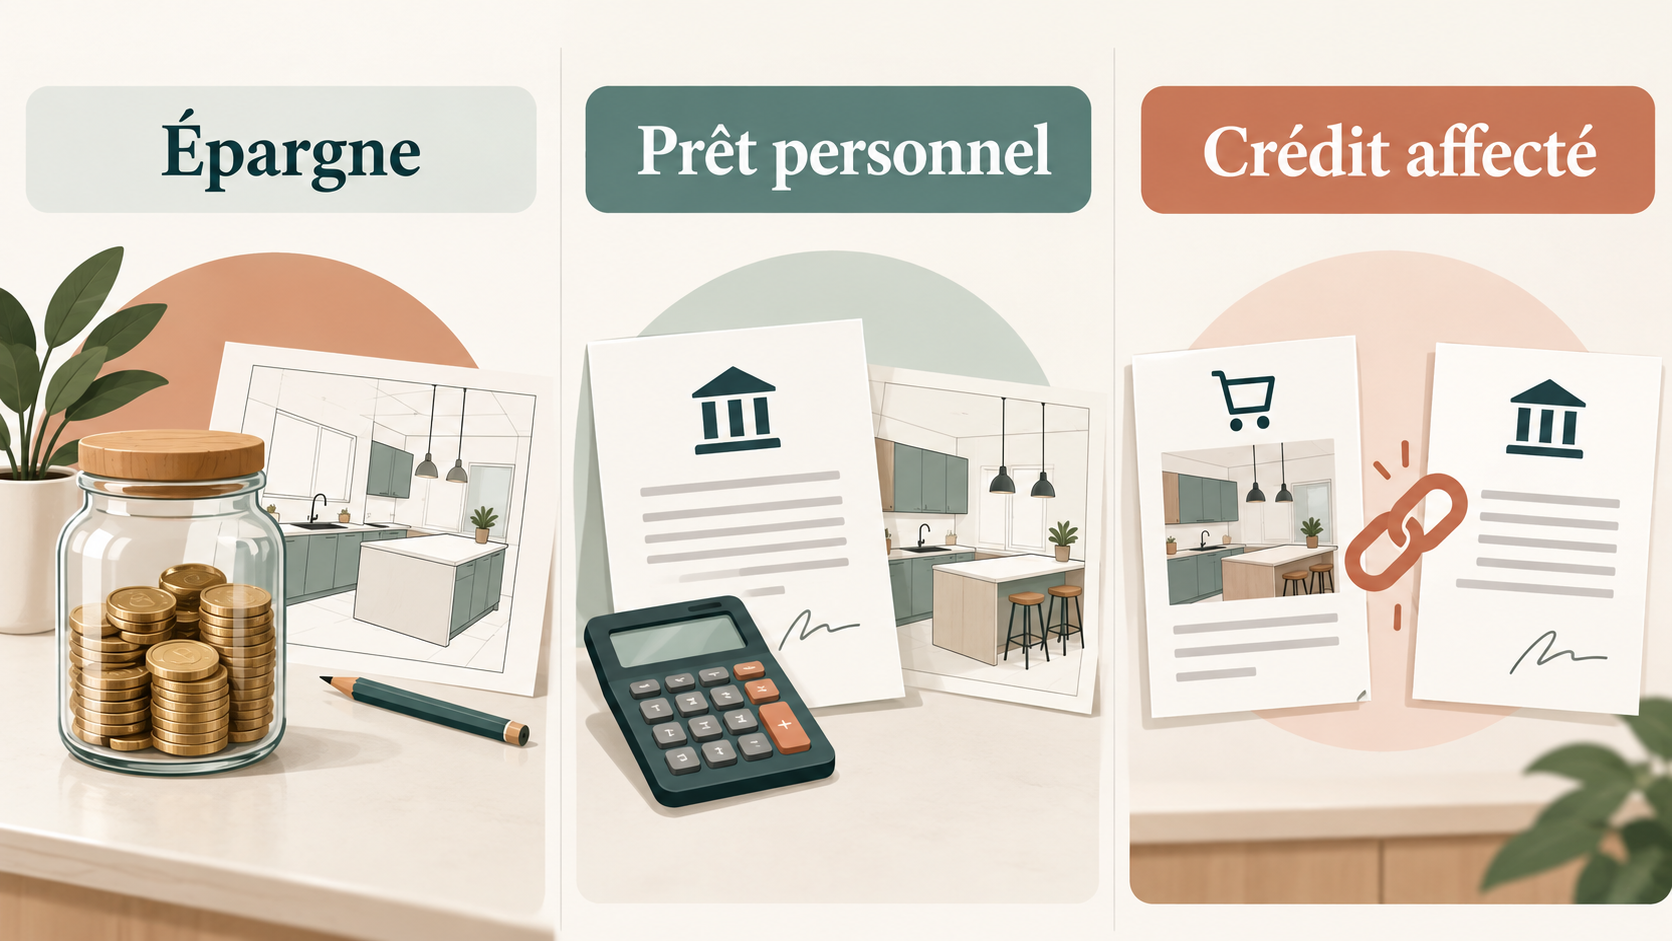
Comparez au minimum une offre proposée avec la cuisine et une offre obtenue séparément. Une remise sur les meubles ne compense pas nécessairement un crédit plus coûteux. Demandez toujours le prix comptant du projet, puis le montant total dû avec le financement.
Crédit affecté ou personnel ?
Le crédit affecté doit mentionner précisément l’achat ou la prestation financée. D’après Service-Public, son remboursement commence après la livraison du bien ou la réalisation de la prestation. Si le prêteur refuse le crédit, le contrat financé n’entre normalement pas en application ; la rétractation du crédit affecté entraîne également l’annulation de la vente ou de la prestation concernée, dans les conditions prévues par les textes.
Cette liaison peut être utile pour une cuisine commandée auprès d’un seul professionnel. Vérifiez néanmoins que le bon de commande indique bien le recours à un crédit affecté et que le contrat décrit la même opération. Un simple intitulé commercial comme « crédit cuisine » ne suffit pas à comprendre la nature juridique du financement.
Le prêt personnel, lui, peut servir librement aux meubles, aux appareils et aux travaux réalisés par plusieurs entreprises. Cette souplesse facilite un chantier réparti entre un cuisiniste, un électricien et un plombier. En contrepartie, l’annulation d’une commande n’annule pas automatiquement un prêt personnel : vous devez continuer à respecter le contrat de crédit ou utiliser les fonds autrement selon ses conditions.
Avant de signer le mobilier, faites préciser la chronologie entre le métré définitif, l’acceptation du financement, la commande et la livraison. L’Institut national de la consommation rappelle qu’une cuisine exige un bon de commande et un plan suffisamment précis. Une promesse orale sur une dimension, un appareil ou un raccordement doit être ajoutée aux documents.
Mesurer le coût total
Le taux nominal sert au calcul des intérêts, mais il ne résume pas tout le coût. Le TAEG rassemble les intérêts et les frais obligatoires liés à l’obtention du crédit. Pour comparer deux offres, utilisez le même montant et la même durée, puis relevez la mensualité, le TAEG, les frais, l’assurance éventuelle et surtout le montant total dû.
Les simulations ci-dessous illustrent uniquement l’effet de la durée. Elles supposent un taux nominal fixe de 6 % par an, sans frais ni assurance. Elles ne constituent ni des offres de crédit ni une indication des taux disponibles au moment de votre demande.
| Somme empruntée | Durée | Mensualité illustrative | Intérêts approximatifs |
|---|---|---|---|
| 8 000 € | 36 mois | 243,38 € | 761,52 € |
| 12 000 € | 48 mois | 281,82 € | 1 527,38 € |
| 20 000 € | 60 mois | 386,66 € | 3 199,36 € |
Une mensualité plus basse n’indique donc pas une offre moins chère. Demandez le tableau d’amortissement et regardez ce que vous aurez payé au terme du contrat. La Banque de France publie par ailleurs les taux d’usure, c’est-à-dire les plafonds légaux applicables selon les catégories de prêts ; ces plafonds sont révisés périodiquement et ne représentent pas un tarif conseillé.
Préserver son budget mensuel
Une mensualité acceptable sur le papier peut devenir difficile à supporter avec les dépenses courantes, les autres crédits et les frais du logement. Faites le calcul à partir des revenus réguliers, puis retirez les charges fixes, les remboursements existants et une marge pour les dépenses irrégulières. Ne construisez pas le plan sur une prime incertaine ou sur une baisse de charges non confirmée.
Testez aussi un mois défavorable : facture d’énergie élevée, réparation automobile ou dépense familiale imprévue. Si la nouvelle mensualité oblige immédiatement à utiliser un découvert ou un crédit renouvelable, le projet est probablement trop tendu. Réduire une option, différer l’électroménager non indispensable ou conserver certains meubles coûte souvent moins cher que d’allonger fortement la durée du prêt.
Ne versez pas la totalité de votre épargne en apport. Une cuisine rénovée n’empêche pas une chaudière, une voiture ou un appareil de tomber en panne. Le bon niveau d’apport dépend de votre situation ; l’objectif est de réduire le montant emprunté sans supprimer toute capacité à absorber un imprévu.
Aides : un usage limité
Le remplacement des meubles, du plan de travail ou des appareils de cuisine n’ouvre pas, à lui seul, droit aux aides dédiées à la rénovation énergétique. L’éco-prêt à taux zéro finance des catégories précises de travaux améliorant la performance énergétique du logement, sous conditions. Il ne faut donc pas présenter une cuisine neuve comme un projet automatiquement éligible.
Si la rénovation de la cuisine s’inscrit dans un chantier plus large comprenant des travaux énergétiques admissibles, demandez des devis qui séparent clairement chaque poste. Seules les dépenses correspondant aux critères du dispositif peuvent être intégrées au financement aidé. Vérifiez l’éligibilité sur Service-Public ou auprès de France Rénov’ avant de signer.
Les propriétaires qui rénovent un logement peuvent aussi se renseigner sur les aides locales, mais leur existence, leurs montants et leurs conditions varient. Ne les déduisez du budget qu’après avoir obtenu une confirmation écrite et vérifié le calendrier de versement.
Vérifier avant de signer
La fiche d’information précontractuelle doit permettre de comprendre et de comparer l’offre. Relisez-la au calme, en dehors du rendez-vous commercial. Pour un crédit à la consommation, le prêteur doit notamment présenter le taux, la durée, les mensualités, le coût total et les conditions du contrat, puis évaluer votre solvabilité.
- Le montant emprunté correspond-il au besoin net et au devis définitif ?
- Le TAEG, le montant total dû et les frais sont-ils clairement indiqués ?
- L’assurance est-elle facultative ou exigée pour obtenir les conditions annoncées ?
- Le remboursement anticipé entraîne-t-il des frais dans votre situation ?
- Le financement est-il personnel, affecté ou renouvelable ?
- Que se passe-t-il si le métré, la commande ou le calendrier changent ?
- Le délai de rétractation et sa procédure figurent-ils dans le contrat ?
Les règles du crédit à la consommation évoluent. Les sources officielles indiquent actuellement un délai de rétractation de quatorze jours calendaires après l’acceptation d’un crédit à la consommation, avec des particularités possibles lorsque la livraison immédiate d’un bien financé par crédit affecté est demandée. Vérifiez la version applicable à la date de signature.
Enfin, ne comparez pas des financements construits sur des projets différents. Obtenez d’abord des offres détaillées grâce à notre méthode pour comparer les devis de cuisinistes et à la liste des étapes d’une rénovation de cuisine.
Sources officielles
Les informations juridiques et financières de ce guide ont été vérifiées le 12 octobre 2026. Les conditions d’un contrat particulier doivent toujours être relues dans l’offre remise par le prêteur.


